
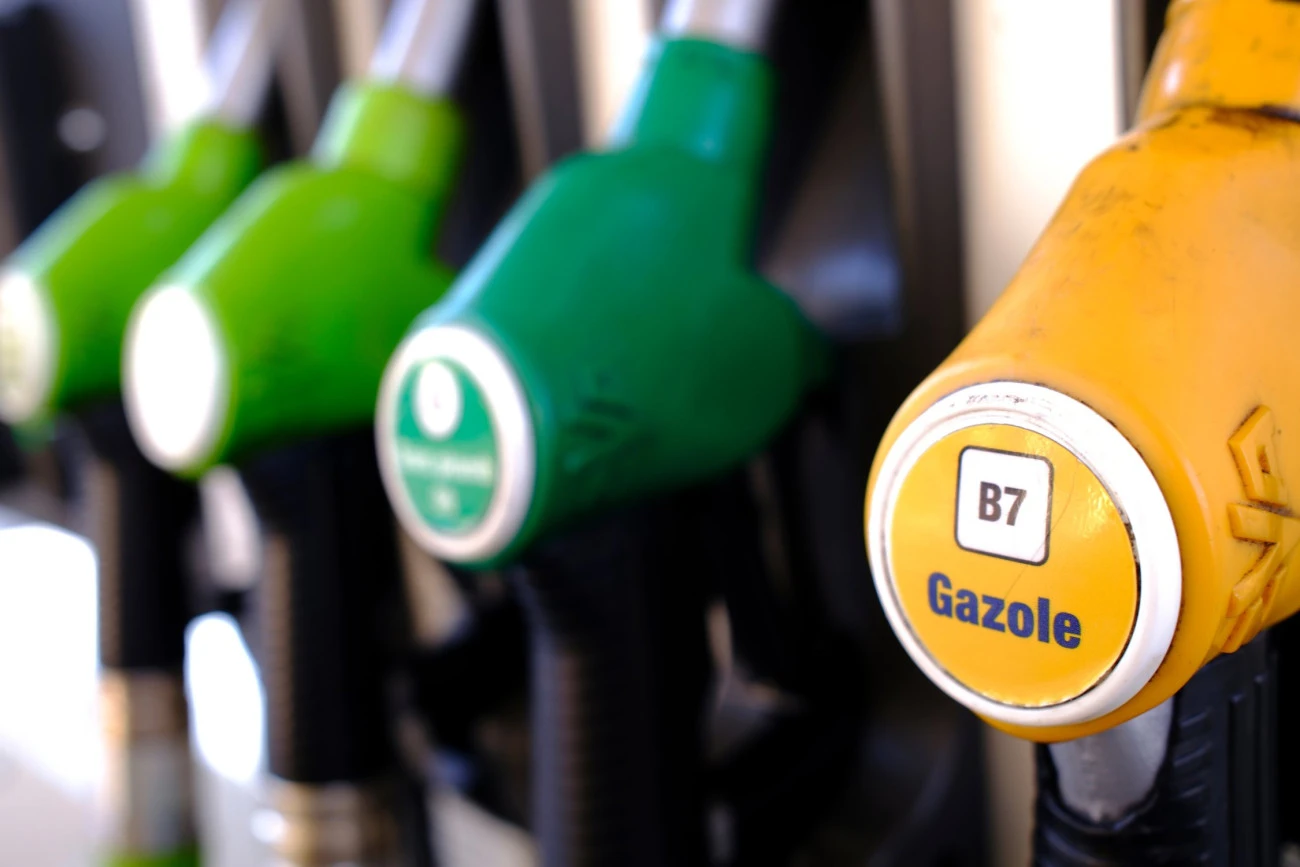
Le 20 septembre 2026, le litre de gazole franchit 2,41 euros en moyenne dans les stations françaises, un record. Des ports sont bloqués dans le sud de la France. Le gouvernement convoque des réunions de crise et, comme toujours, s’agite sur les conséquences sans jamais remonter aux causes.
Le gazole est un distillat moyen du pétrole brut, plus lourd que l’essence, obtenu par raffinage à des températures comprises entre 250 et 350 degrés. Il brûle par compression ce qui le rend plus énergétique au litre et plus adapté aux moteurs lourds et aux usages prolongés. C’est pour cela qu’il s’est imposé dans les transports et l’économie productive.
Le gazole, carburant de l’économie réelle
En France, la consommation de gazole sous toutes ses formes représente environ 45 à 50 millions de tonnes par an. Le gazole routier destiné aux particuliers ne représente plus qu’une fraction déclinante de ce total : en 2025, le diesel comptait pour 67,3% des carburants routiers, en baisse continue avec l’électrification du parc automobile particulier. Mais le reste de la demande ne bouge pas. En ajoutant le transport routier professionnel, poids lourds, autocars, utilitaires professionnels, le gazole routier absorbe de loin la part la plus importante, autour de 75% de la consommation totale de gazole en Europe. Vient ensuite le gazole non routier (GNR) : 6,8 milliards de litres consommés en 2025, soit la matrice énergétique de toute l’économie productive. Agriculture (tracteurs, moissonneuses-batteuses, irrigateurs) BTP, manutention industrielle, groupes électrogènes, bateaux de pêche. Le chauffage résidentiel au fioul domestique, cousin direct du gazole, représente encore plusieurs millions de tonnes (2 millions de foyers environ, souvent les plus vulnérables).
Le fioul résidentiel excepté, ces usages ont en commun le fait qu’aucune alternative industrielle de masse n’existe à horizon immédiat. On n’électrifie pas une flotte de chalutiers de 40 mètres en 2026. On ne remplace pas un tracteur de 300 chevaux par une batterie viable dans les trois prochaines années. Quand le gazole monte, les coûts montent dans toute l’économie réelle, et personne ne peut faire autrement que payer.
La fiscalité différenciée : qui paie quoi
La France taxe le gazole à des taux très différents selon l’usage, via la TICPE. Le gazole routier supporte 60,75 centimes par litre. Le GNR utilisé en agriculture est taxé à 18,82 centimes. Le GNR BTP à 39,55 centimes. Les bateaux de pêche bénéficient d’une quasi-exonération. Ces différenciations protègent des secteurs jugés stratégiques ou fragiles. Le gouvernement avait un projet sur la table : la convergence progressive de tous les taux de GNR vers le taux routier d’ici 2030. Concrètement, cela signifiait multiplier par plus de trois la taxation du gazole agricole et doubler celle du BTP en six ans. La crise agricole de janvier 2024 a contraint l’exécutif à geler la hausse pour les exploitants mais la trajectoire reste inscrite dans la loi pour le BTP, qui absorbe déjà 10 centimes de hausse cumulée depuis 2023.
Le marché mondial du gazole en 2026
Pour comprendre pourquoi le litre atteint 2,41 euros, il faut regarder ce qui se passe sur le marché mondial. Le diesel est produit par raffinage du pétrole brut dans des proportions liées à la nature de ce brut, on ne choisit pas de produire plus de gazole sans produire aussi plus d’autres fractions. Les principaux exportateurs mondiaux de diesel sont les États-Unis, la Russie, l’Inde et les pays du Golfe. L’Europe consomme environ 250 millions de tonnes de gazole par an. Elle en produit 70% dans ses propres raffineries ce qui ne veut pas dire qu’elle est autonome : ses raffineries dépendent du brut importé.
La France, elle, est dans une situation plus exposée que la moyenne européenne. Elle importe aujourd’hui 50% du gazole qu’elle consomme contre moins de 10% en 2008. Ces importations arrivent pour partie depuis d’autres raffineries européennes et pour le reste directement depuis le Moyen-Orient, les États-Unis et l’Inde. En 2024, avant que la crise ne s’emballe, la géographie des importations françaises de gazole routier se décomposait ainsi : 39% depuis d’autres pays européens, 33% depuis le Moyen-Orient, 12% depuis les États-Unis, 9% depuis l’Inde.
En septembre 2026, trois perturbations simultanées ont soustrait des volumes considérables à ce marché mondial déjà tendu.
Première perturbation : la guerre des États-Unis et Israël contre l’Iran. Depuis le 28 février, le détroit d’Ormuz, par lequel transite 20% du transport pétrolier mondial, est bloqué. Les exportations de produits raffinés du Golfe ont reculé de près de 60%. Le Brent est passé de 70 dollars en février à 120 dollars fin avril, stabilisé autour de 100 dollars mi-septembre.
Deuxième perturbation : les frappes ukrainiennes sur les raffineries russes. La production russe de diesel a chuté de près de 30% par rapport à 2025. En juillet et août 2026, les autorités russes ont en outre interdit les exportations de gazole pour stabiliser les approvisionnements intérieurs. La Russie est le deuxième exportateur mondial de diesel et ce volume manquant est colossal.
La perturbation s’étend en septembre au détroit de Bab el-Mandeb, second verrou maritime du commerce pétrolier mondial, où les opérations militaires liées au conflit au Yémen perturbent à nouveau les flux.
Les traders de matières premières le disent eux-mêmes : « il nous manque 2 millions de barils par jour de produits depuis la Russie, et près de 2 millions depuis le Moyen-Orient », soit 4 millions de barils/jour de diesel et produits raffinés volatilisés du marché mondial. Les stocks européens au hub d’Amsterdam-Rotterdam-Anvers étaient 16% en dessous de leur moyenne quinquennale en juillet. La pénurie durera au moins jusqu’en 2027. Les raffineries américaines et européennes tournent déjà à plein régime. Les capacités théoriquement disponibles ailleurs sont bloquées par des conflits, des interruptions ou des problèmes logistiques. Il existe très peu de solutions à court terme.
La marge de raffinage : là où se joue vraiment la hausse
La hausse du brut n’explique pas tout. Ce qui fait flamber le gazole bien plus vite que l’essence, c’est la marge de raffinage, c’est-à-dire la différence entre le coût du brut et le prix du produit fini, qui rémunère l’activité de transformation. En février 2026, cette marge était de 41 euros la tonne en Europe. En septembre 2026, elle atteint 281 euros la tonne. Ce sont les raffineurs et les traders qui encaissent cette différence. Vitol, premier trader mondial de produits pétroliers, Trafigura, Gunvor : ce sont ces acteurs, pratiquement inconnus du grand public, qui fixent les prix de gros au hub d’Amsterdam-Rotterdam-Anvers avant qu’ils se répercutent à la pompe. Logique de marché, lorsque le produit se raréfie, une part de la demande doit être détruite. Cette destruction s’effectue par les prix, et les traders en sortent souvent les grands vainqueurs.
Comment la France a sabordé son outil de raffinage
La France raffinait plus de 90% du gazole qu’elle consommait en 2008. Elle en importe aujourd’hui la moitié. Cette bascule résulte de fermetures accumulées sur quinze ans, décidées par des acteurs privés en recherche de rentabilité à court terme : Flandres en 2010, Reichstett en 2011, Petit-Couronne en 2012, Berre en 2014, La Mède reconvertie en biocarburants en 2019. La France est passée de douze à six raffineries.
L’État avait pendant des décennies fiscalement favorisé le diesel, dopant la demande de gazole. Mais une raffinerie produit essence et gazole dans des proportions liées à la nature du brut, on ne peut pas décider de ne produire que du gazole. Résultat : surcapacité en essence, déficit en gazole, marges qui s’effondrent. Plutôt que d’investir dans des unités de conversion coûteuses, les groupes ont fermé. Le gazole manquant serait importé. C’est un raisonnement de court terme, dicté uniquement par le marché et qui a prévalu dans toute l’Europe : les capacités de raffinage européennes sont passées de 792 millions de tonnes en 2008 à 638 millions en 2025, et continuent de décliner. La capacité de raffinage UE pourrait reculer de 5 à 10% supplémentaires d’ici 2030. Les pays européens ont laissé s’externaliser leur transformation de brut vers le Moyen-Orient, l’Inde, la Chine et perdent ainsi la valeur ajoutée industrielle associée, les emplois, et surtout la maîtrise de leur approvisionnement.
Les sanctions antirusses : la première balle dans le pied
Avant 2022, la Russie fournissait plus de la moitié des importations européennes de diesel. Le sixième paquet de sanctions adopté en juin 2022 a interdit les importations de pétrole brut russe par voie maritime, puis les produits pétroliers raffinés à partir du 5 février 2023.
La justification officielle : priver la Russie de revenus. Le résultat réel : la Russie a rapidement réorienté ses exportations vers l’Inde, la Chine et la Turquie. Les sanctions frappaient l’Europe sans priver durablement la Russie. Et pour remplacer le diesel russe, l’Europe s’est tournée vers le Moyen-Orient et les États-Unis, rendant le continent bien plus vulnérable aux crises survenues en 2026.
La guerre en Iran : la deuxième balle dans le pied
Le 28 février 2026, les frappes américano-israéliennes contre l’Iran déclenchent la perturbation du détroit d’Ormuz. L’Europe n’a pas mené ces frappes, mais à de rares exceptions près, elle les a soutenues diplomatiquement via des dirigeants asservis aux intérêts des États-Unis. Les Français payent aujourd’hui à la pompe les conséquences de ce suivisme.
Pendant ce temps, les frappes ukrainiennes sur les raffineries russes, menées avec des drones dont la technologie et le financement viennent de l’Occident, ont réduit la production russe de diesel de 30% et entraîné la décision de suspendre les exportations. Les dirigeants au pouvoir à Bruxelles et dans les capitales européennes ont contribué à financer et à équiper une guerre qui attaque simultanément son propre approvisionnement en carburant.
Diesel, guerre et profits
Le 19 septembre, Fabien Roussel distribue des tracts « Stop au racket » sur une aire de péage dans l’Oise. Le candidat communiste à la présidentielle propose la baisse de la TVA de 20% à 5,5% sur les carburants, l’obligation faite aux compagnies de réduire leurs marges, et la nationalisation de TotalEnergies pour « récupérer les bénéfices réalisés depuis la crise. » Le PCF réclame un « état d’urgence énergétique » et appelle à « mettre un stop sur l’économie de guerre. »
La question du pouvoir d’achat est réelle et urgente, les Français fixent en moyenne à 1,84 euro le seuil du « trop cher », on en est à près de 2,5 euros. Mais la crise du gazole ne se réduit pas à la douleur à la pompe. Ce sont des secteurs entiers de l’économie qui sont frappés : les transporteurs routiers, les agriculteurs dont le GNR représente 60% de leur facture énergétique, les pêcheurs, les artisans du BTP. Des filières entières gravement menacées.
La nationalisation de TotalEnergies ne serait pas seulement un outil de régulation des prix, mais aussi la condition d’une véritable politique industrielle. Une entreprise publique peut décider de reconstruire des capacités de raffinage sur le sol national, au lieu de les délocaliser. Et elle peut décider, si l’État l’autorise, d’explorer les ressources qui existent. Les députés guyanais l’avaient demandé : des gisements significatifs existent en Guyane, et leur exploitation sous contrôle public aurait un sens que n’a pas la dépendance aux monarchies du Golfe. Une partie de la gauche s’y est opposée. Une erreur.
Mais ce qui fait aujourd’hui flamber le diesel, c’est la guerre. Les sanctions contre la Russie qui ont coupé le principal fournisseur de diesel de l’Europe. Les frappes en Iran qui ont fermé le détroit d’Ormuz. Les livraisons d’armes à l’Ukraine qui contribuent à la destruction des capacités de raffinage en Russie. À chaque étape, la France a suivi, souvent approuvé et cautionné. Et ce sont les travailleurs qui paient l’addition.
La boussole devrait être simple : la paix. En Ukraine, au Moyen-Orient. Il en va de l’intérêt supérieur de la France et des Français, mais également de l’Humanité. La crise du gazole, qui pourrait être une vraie étincelle sociale à sept mois de la présidentielle, n’est que la conséquence visible de deux choix qui se cumulent : la prévalence des intérêts privés dans la gestion de notre énergie, et l’alignement diplomatique sur les options les plus guerrières. Ce sont ces deux choix qu’il faut clairement remettre en cause.